




Obsługa prawna firm prowadzących działalność międzynarodową – na co zwrócić uwagę?


Prowadzenie działalności poza granicami kraju może wiązać się z koniecznością uwzględnienia przepisów obowiązujących w różnych państwach. Dotyczy to nie tylko dużych przedsiębiorstw posiadających zagraniczne oddziały, lecz także firm sprzedających towary, świadczących usługi lub współpracujących z kontrahentami z innych krajów.
Znaczenie mają m.in. treść umów, zasady rozliczeń podatkowych, ochrona danych osobowych oraz przepisy dotyczące pracowników. Zakres obowiązków zależy od modelu działalności, branży i państw, z którymi firma jest związana.
Działalność międzynarodowa a przepisy różnych państw
Firma może prowadzić działalność międzynarodową na różne sposoby. Niekiedy ogranicza się ona do sprzedaży towarów zagranicznemu odbiorcy, a w innych przypadkach obejmuje stałe świadczenie usług, zatrudnianie pracowników czy utworzenie oddziału za granicą.
Każda z tych sytuacji może wiązać się z innymi wymaganiami. Sama siedziba firmy w Polsce nie oznacza, że we wszystkich sprawach zastosowanie znajdą wyłącznie polskie przepisy. W zależności od okoliczności znaczenie mogą mieć również regulacje państwa, w którym realizowana jest umowa lub prowadzona działalność.
W przypadku współpracy w ramach Unii Europejskiej część zasad jest ujednolicona, ale nadal występują różnice między przepisami krajowymi. Przy działalności poza UE należy dodatkowo uwzględnić regulacje danego państwa oraz mające zastosowanie umowy międzynarodowe.
Umowy z zagranicznymi kontrahentami
Umowa międzynarodowa powinna jasno określać prawa i obowiązki stron. Szczególne znaczenie może mieć ustalenie, jakie prawo będzie właściwe dla umowy oraz w jaki sposób będą rozstrzygane ewentualne spory.
Prawo właściwe wskazuje, według przepisów którego państwa ocenia się określone kwestie związane z umową. Z kolei ustalenie właściwego sądu dotyczy tego, gdzie spór może być rozpoznawany. Są to odrębne zagadnienia – sąd jednego państwa może w określonych sytuacjach stosować prawo innego kraju.
W umowach między przedsiębiorcami strony często mogą dokonać wyboru prawa, jednak nie zawsze wyłącza to zastosowanie wszystkich przepisów innego państwa. Szczególne ograniczenia mogą dotyczyć m.in. umów z konsumentami lub pracownikami.
Znaczenie mają również kwestie praktyczne, takie jak język umowy, waluta rozliczeń, terminy płatności, odpowiedzialność za opóźnienia oraz warunki zakończenia współpracy. Przy dokumentach sporządzonych w kilku językach istotne może być wskazanie, która wersja ma pierwszeństwo w razie rozbieżności.
Weryfikacja zagranicznego kontrahenta
Przed rozpoczęciem współpracy znaczenie może mieć sprawdzenie podstawowych informacji o drugiej stronie transakcji. Sposób weryfikacji zależy m.in. od państwa, w którym działa kontrahent, oraz od rodzaju planowanej współpracy.
Do informacji, które mogą mieć znaczenie, należą:
- dane rejestrowe i status przedsiębiorstwa;
- tożsamość osób uprawnionych do jego reprezentowania;
- posiadane zezwolenia, jeśli są wymagane w danej branży;
- dane potrzebne do rozliczeń podatkowych;
- sytuacja finansowa i dostępne informacje o wiarygodności płatniczej;
- ewentualne ograniczenia dotyczące współpracy z danym podmiotem.
Zakres możliwej weryfikacji zależy od dostępności rejestrów i informacji w danym kraju. Istotna bywa również aktualizacja danych w trakcie dłuższej współpracy.
Podatki i rozliczenia międzynarodowe
Działalność w kilku państwach może rodzić pytania o miejsce opodatkowania dochodów oraz sposób rozliczania podatku VAT. Znaczenie mają m.in. rodzaj transakcji, miejsce jej realizacji oraz status stron.
W niektórych sytuacjach prowadzenie działalności za granicą może skutkować powstaniem tzw. zagranicznego zakładu dla celów podatkowych. Jest to pojęcie używane do oceny, czy działalność przedsiębiorstwa w innym państwie ma związek z obowiązkiem rozliczenia tam części dochodów. Ocena zależy od konkretnych okoliczności oraz właściwych przepisów i umów międzynarodowych.
Przy niektórych płatnościach na rzecz zagranicznych podmiotów może pojawić się również kwestia podatku u źródła. Z kolei w transakcjach między firmami powiązanymi należy uwzględnić przepisy dotyczące cen transferowych. W odniesieniu do VAT sposób rozliczenia może różnić się w zależności od tego, czy transakcja dotyczy towarów, czy usług oraz gdzie znajdują się jej strony.
Ochrona danych osobowych w działalności międzynarodowej
Współpraca z zagranicznymi podmiotami często obejmuje wymianę danych osobowych, np. danych pracowników, klientów lub osób kontaktowych. Firma powinna uwzględniać zasady dotyczące legalnego przetwarzania danych, ich zabezpieczenia oraz określenia odpowiedzialności poszczególnych podmiotów.
Szczególne znaczenie może mieć przekazywanie danych poza Europejski Obszar Gospodarczy. W zależności od państwa i okoliczności wymagane mogą być odpowiednie podstawy oraz dodatkowe zabezpieczenia. Kwestie te mogą dotyczyć także korzystania z zagranicznych systemów informatycznych lub usług przechowywania danych.
Pracownicy i współpracownicy za granicą
Międzynarodowa działalność firmy może obejmować zatrudnianie osób w innych państwach, pracę zdalną z zagranicy lub czasowe kierowanie pracowników do wykonywania obowiązków poza Polską.
W takich sytuacjach znaczenie mogą mieć przepisy dotyczące prawa pracy, wynagrodzenia, czasu pracy, ubezpieczeń społecznych oraz podatków. Zakres obowiązków zależy m.in. od miejsca i czasu wykonywania pracy oraz formy zatrudnienia.
Ustalenie w umowie, że podlega ona prawu danego państwa, nie zawsze oznacza wyłączenie ochronnych przepisów obowiązujących w innym kraju. Szczególne zasady mogą dotyczyć również delegowania pracowników.
Handel zagraniczny i wymagania branżowe
Przy międzynarodowym obrocie towarami znaczenie mogą mieć zasady transportu, odpowiedzialność za przesyłkę oraz dokumenty potwierdzające pochodzenie i charakter towarów. W przypadku handlu z państwami spoza UE mogą pojawić się również obowiązki celne.
Niektóre towary i usługi podlegają dodatkowym ograniczeniom, zezwoleniom lub wymogom technicznym. W zależności od branży konieczne może być uwzględnienie przepisów dotyczących bezpieczeństwa produktów, oznakowania czy dopuszczenia do obrotu na danym rynku.
Osobną kwestią są sankcje i ograniczenia handlowe, które w określonych przypadkach mogą dotyczyć państw, podmiotów, towarów lub konkretnych transakcji. Ich zakres może ulegać zmianom.
Rozwiązywanie sporów międzynarodowych
Spory z zagranicznymi kontrahentami mogą dotyczyć m.in. opóźnienia w płatności, jakości towarów, wykonania usług lub zakończenia współpracy. Ich prowadzenie bywa bardziej złożone, gdy strony mają siedziby w różnych państwach.
Znaczenie ma nie tylko to, gdzie sprawa będzie rozpoznawana, lecz także możliwość uznania i wykonania rozstrzygnięcia w kraju, w którym druga strona posiada majątek. W zależności od treści umowy oraz obowiązujących przepisów spór może być rozpoznawany przez sąd państwowy albo sąd polubowny.
Podsumowanie
Obsługa prawna działalności międzynarodowej obejmuje wiele obszarów – od umów i podatków po ochronę danych, zatrudnienie oraz handel zagraniczny. To, które przepisy znajdą zastosowanie, zależy od sposobu prowadzenia działalności i jej związku z poszczególnymi państwami. Duże znaczenie mają również treść umów oraz konkretne okoliczności współpracy.
Więcej praktycznych porad prawnych można znaleźć na stronie kwkr.pl.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
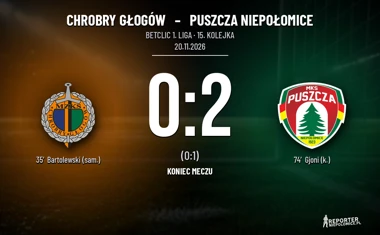
[PIŁKA NOŻNA] Chrobry Głogów – Puszcza Niepołomice 0:2. Wyjazdowy awans nad rywala w Betclic 1. lidze
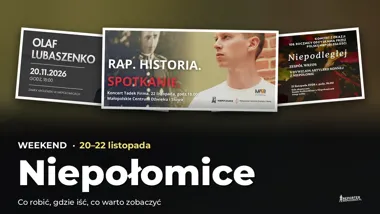
Co robić w weekend w Niepołomicach? Wydarzenia 20–22 listopada
Dotacja na ogrzewanie elektryczne ma twardy termin. Liczą się trzy warunki
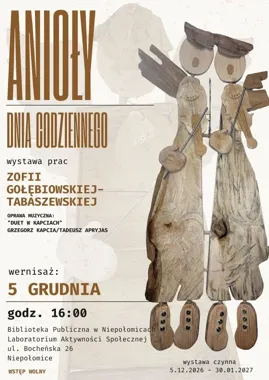
Anioły z odzyskanego drewna zagoszczą w bibliotece w Niepołomicach
Challenge Ju Jitsu z dwoma drużynowymi triumfami na mistrzostwach Europy
Linia T5 pojedzie objazdem. Cztery przystanki w Podłężu wypadną z trasy
Warsztaty „Koci dom z pomysłem” w Niepołomicach. Miejsc jest niewiele
Tydzień po zamachu w szpitalach było 9 rannych. 141 policjantów skierowano do Warszawy
Cztery godziny zumby i instruktorzy z trzech krajów w Niepołomicach
Szczury przy kompostowniku? W Niepołomicach można też obniżyć rachunek
Linia T4 wraca na dawną trasę. Pięć przystanków znów w obsłudze
11 osób nadal leczy się w krakowskich szpitalach. Ranni mogą dostać transport do domu
Jedna hulajnoga mogła jechać 70 km/h. Policjanci przerwali ryzykowną jazdę nastolatków
Kolizja czterech aut w Niepołomicach. Kierowca był poszukiwany przez sąd
Przydatne dane teleadresowe
- Urząd Stanu Cywilnego w Niepołomicach - kontakt, adres i zakres spraw
- Ceny mieszkań w Niepołomicach - barometr cen transakcyjnych
- Apteki Chorągwica, gmina Wieliczka, powiat wielicki - adresy, telefony, godziny otwarcia
- Centrum Usług Społecznych w Niepołomicach - kontakt, godziny, zasiłki i pomoc
- Apteki Gorzków, gmina Wieliczka, powiat wielicki - adresy, telefony, godziny otwarcia
- Apteki Gdów, powiat wielicki - adresy, telefony, godziny otwarcia